Domain madeindeutschland.de kaufen?
Wir ziehen mit dem Projekt
madeindeutschland.de um.
Sind Sie am Kauf der Domain
madeindeutschland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain madeindeutschland.de kaufen?
Wie können Finanzinstitute effektiv Geldwäsche verhindern?
Finanzinstitute können effektiv Geldwäsche verhindern, indem sie strenge Kundenidentifikationsverfahren implementieren, verdächtige Transaktionen überwachen und melden sowie regelmäßige Schulungen für Mitarbeiter anbieten. Zudem ist die Einhaltung von Geldwäschevorschriften und die Zusammenarbeit mit Behörden und anderen Finanzinstituten entscheidend, um Geldwäsche effektiv zu bekämpfen. Die Nutzung von Technologien wie KI und Blockchain kann auch dabei helfen, Geldwäsche zu erkennen und zu verhindern. **
Welche Auswirkungen hat die Bankenkrise auf die Wirtschaft, die Politik und das Vertrauen der Verbraucher in Finanzinstitute?
Die Bankenkrise hat negative Auswirkungen auf die Wirtschaft, da sie zu einem Rückgang der Kreditvergabe und zu einer erhöhten Unsicherheit führt. In der Politik führt die Krise zu verstärkten Regulierungsmaßnahmen und zu einer stärkeren Überwachung der Finanzinstitute. Das Vertrauen der Verbraucher in Finanzinstitute wird durch die Krise geschwächt, da sie sich Sorgen um die Sicherheit ihrer Einlagen und um die Stabilität des Finanzsystems machen. Dies kann zu einem Rückgang der Einlagen und zu einem verstärkten Rückzug von Investitionen führen. **
Ähnliche Suchbegriffe für Finanzinstitute
Top-Angebote
Produkte zum Begriff Finanzinstitute:
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen Tradition und Innovation, Fachbücher von Franziska QuaasLange Zeit herrschte die Vorstellung vor, dass frühmittelalterliche Schreiber für die Formulierung von Urkunden auf stereotype Formulierungen zurückgriffen, die sie Mustertexten aus Formelsammlungen entnommen hätten. Aber orientierten sich die Schreiber wirklich an derartigen Vorlagen? Unter Verwendung neuer digitaler Methoden der Urkundenforschung wird am Beispiel der frühmittelalterlichen Privaturkunden Alemanniens und Bayerns freigelegt, welche Techniken die Schreiber bei der Formulierung von Privaturkunden tatsächlich anwandten. Es wird gezeigt, dass die Schreiber frühmittelalterlicher Urkunden für die Formulierung der Texte über umfangreiche Freiheiten verfügten. Das frühmittelalterliche Privaturkundenwesen Alemanniens und Bayerns war somit entgegen früherer Vorstellungen der Forschung nicht durch Gleichförmigkeit, sondern ein hohes Mass an Heterogenität geprägt.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Auswirkungen haben Online-Finanzdienstleistungen auf die traditionellen Banken und Finanzinstitute in Bezug auf Kundengewinnung, Effizienz und Innovation?
Online-Finanzdienstleistungen haben dazu geführt, dass traditionelle Banken und Finanzinstitute verstärkt um Kunden im digitalen Raum konkurrieren müssen. Durch die Nutzung von Online-Plattformen können sie jedoch auch eine größere Reichweite erzielen und neue Kunden gewinnen. Gleichzeitig ermöglichen Online-Finanzdienstleistungen eine effizientere Abwicklung von Transaktionen und bieten innovative Lösungen wie mobile Zahlungsmethoden und digitale Beratungsdienste. Dies zwingt traditionelle Banken und Finanzinstitute dazu, ihre Prozesse zu optimieren und innovative Technologien zu integrieren, um wettbewerbsfähig zu bleiben. **
-
Welche Transaktionsdienstleistungen bieten Banken und Finanzinstitute normalerweise an?
Banken und Finanzinstitute bieten normalerweise Dienstleistungen wie Überweisungen, Lastschriften und Kartenzahlungen an. Sie ermöglichen auch den Kauf und Verkauf von Devisen sowie die Abwicklung von Handelsgeschäften. Darüber hinaus bieten sie oft auch Dienstleistungen wie Kreditkartenausstellung und -abwicklung an. **
-
Wie können Regierungen und Finanzinstitute den Anlegerschutz verbessern, um das Vertrauen der Anleger in den Finanzmarkt zu stärken?
Regierungen können den Anlegerschutz verbessern, indem sie strengere Regulierungen und Gesetze einführen, die die Transparenz und Fairness im Finanzmarkt gewährleisten. Finanzinstitute können den Anlegerschutz verbessern, indem sie klare und verständliche Informationen über Anlageprodukte bereitstellen und ethische Geschäftspraktiken fördern. Regierungen und Finanzinstitute können gemeinsam Programme zur Finanzbildung und Aufklärung der Anleger über Risiken und Chancen von Anlagen entwickeln. Außerdem können sie Mechanismen zur Streitschlichtung und Entschädigung für Anleger bei Fehlverhalten von Finanzinstituten einführen, um das Vertrauen der Anleger in den Finanzmarkt zu stärken. **
-
Wie können Regierungen und Finanzinstitute den Anlegerschutz verbessern, um das Vertrauen der Anleger in den Finanzmarkt zu stärken?
Regierungen können den Anlegerschutz verbessern, indem sie strengere Regulierungen und Gesetze einführen, die die Transparenz und Fairness im Finanzmarkt gewährleisten. Finanzinstitute können den Anlegerschutz verbessern, indem sie klare und verständliche Informationen über Anlageprodukte bereitstellen und sicherstellen, dass Anleger angemessen über Risiken und Gebühren informiert werden. Regierungen und Finanzinstitute können auch Schulungsprogramme und Bildungsinitiativen für Anleger einführen, um ihr Verständnis für den Finanzmarkt zu verbessern und sie vor betrügerischen Praktiken zu schützen. Darüber hinaus können sie Mechanismen zur Streitschlichtung und Entschädigung für Anleger einführen, um ihnen im Falle von Verlusten oder Fehlverhalten **
Welche Arten von Bankgeschäften bieten Finanzinstitute ihren Kunden an?
Finanzinstitute bieten ihren Kunden verschiedene Arten von Bankgeschäften an, darunter Kontoführung, Kreditvergabe und Geldanlagen. Darüber hinaus bieten sie auch Dienstleistungen wie Zahlungsverkehr, Wertpapierhandel und Beratung in finanziellen Angelegenheiten an. Einige Finanzinstitute bieten auch spezialisierte Dienstleistungen wie Private Banking oder Investment Banking an. **
Welche finanziellen Dienstleistungen bieten Banken und andere Finanzinstitute an?
Banken und andere Finanzinstitute bieten Dienstleistungen wie Kontoführung, Kredite und Hypotheken an. Sie ermöglichen auch den Kauf und Verkauf von Wertpapieren sowie die Vermögensverwaltung. Darüber hinaus bieten sie Versicherungen, Altersvorsorgeprodukte und Beratungsdienstleistungen an. **
Top-Angebote
Produkte zum Begriff Finanzinstitute:
-
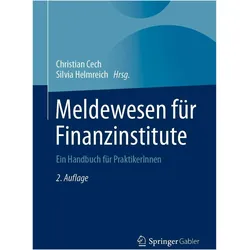
Meldewesen für Finanzinstitute, Fachbücher von Christian Cech, Silvia HelmreichDieses Buch beleuchtet für Banken, Versicherungen und andere Finanzinstitute sämtliche gesetzlich vorgeschriebenen Meldungen an die Aufsichtsbehörden. Finanzinstitute, insbesondere Kreditinstitute, unterliegen aufgrund ihrer Bedeutung für die Finanzmärkte weitaus strengeren Vorschriften und Meldeverpflichtungen als andere Unternehmen, denn Verwerfungen in diesem Bereich können gravierende Auswirkungen auf gesamte Volkswirtschaften haben. Ziel der Bankenaufsicht und der Aufsicht anderer Finanzinstitute ist es, die Zahl der Insolvenzen in diesem Bereich gering zu halten und so die Stabilität des Finanz- und Währungssystems zu gewährleisten. Damit die Aufsichtsbehörden die eingegangenen Risiken und die finanzielle Stabilität der Institute beurteilen können, müssen diese verpflichtend regelmässige Meldungen an die Aufsicht übermitteln. Ziel dieses Buches ist es, Praktikern sowie Personen a.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
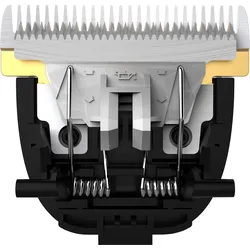
BF01 Standardklinge – Präzision, Langlebigkeit & professionelle SchnittergebnisseProduktinformationen Die BF01 Standardklinge steht für höchste Präzision und Haltbarkeit und ist speziell für den professionellen Einsatz im Friseursalon und Barbershop entwickelt. Die Klinge ist feinjustierbar und ermöglicht exakte Schnittlängen von 1 mm bis 1,9 mm, ideal für präzise Konturen, Übergänge und saubere Schnitte. Dank der rostfreien, selbstschärfenden Eigenschaften und der Verwendung von langlebigem Titan bleibt die Klinge dauerhaft scharf und liefert konstant zuverlässige Ergebnisse im täglichen Einsatz. Die innovative Konstruktion kombiniert eine titanbeschichtete bewegliche Klinge mit einer feststehenden Klinge aus titanbeschichtetem Edelstahl. Dies sorgt für optimale Schneideleistung und maximale Lebensdauer. Die BF01 Standardklinge ist speziell für die Modelle JRL 1040 und JRL 1090 konzipiert und lässt sich einfach wechseln und anpassen, was die Wartung besonders komfortabel macht. Perfekt geeignet für präzise Konturenschnitte und das Trimmen verschiedener Haarlängen. Produktvorteile: Präzisionsklinge für professionelle Haarschnitte Einstellbare Schnittlänge: 1 mm – 1,9 mm Selbstschärfend für dauerhaft scharfe Ergebnisse Titanbeschichtung für hohe Langlebigkeit Rostfreier Edelstahl für zuverlässige Performance Exakte Schnitte und saubere Konturen Einfache Montage und Wartung Passend für JRL 1040 & JRL 1090 Herstellerinformationen Saykos GmbHvon-Röntgen-Straße 12Ahaus, Deutschland, 48683info@jrlgermany.dehttps://www.jrlgermany.de15,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen Tradition und Innovation, Fachbücher von Franziska QuaasLange Zeit herrschte die Vorstellung vor, dass frühmittelalterliche Schreiber für die Formulierung von Urkunden auf stereotype Formulierungen zurückgriffen, die sie Mustertexten aus Formelsammlungen entnommen hätten. Aber orientierten sich die Schreiber wirklich an derartigen Vorlagen? Unter Verwendung neuer digitaler Methoden der Urkundenforschung wird am Beispiel der frühmittelalterlichen Privaturkunden Alemanniens und Bayerns freigelegt, welche Techniken die Schreiber bei der Formulierung von Privaturkunden tatsächlich anwandten. Es wird gezeigt, dass die Schreiber frühmittelalterlicher Urkunden für die Formulierung der Texte über umfangreiche Freiheiten verfügten. Das frühmittelalterliche Privaturkundenwesen Alemanniens und Bayerns war somit entgegen früherer Vorstellungen der Forschung nicht durch Gleichförmigkeit, sondern ein hohes Mass an Heterogenität geprägt.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Finanzinstitute effektiv Geldwäsche verhindern?
Finanzinstitute können effektiv Geldwäsche verhindern, indem sie strenge Kundenidentifikationsverfahren implementieren, verdächtige Transaktionen überwachen und melden sowie regelmäßige Schulungen für Mitarbeiter anbieten. Zudem ist die Einhaltung von Geldwäschevorschriften und die Zusammenarbeit mit Behörden und anderen Finanzinstituten entscheidend, um Geldwäsche effektiv zu bekämpfen. Die Nutzung von Technologien wie KI und Blockchain kann auch dabei helfen, Geldwäsche zu erkennen und zu verhindern. **
-
Welche Auswirkungen hat die Bankenkrise auf die Wirtschaft, die Politik und das Vertrauen der Verbraucher in Finanzinstitute?
Die Bankenkrise hat negative Auswirkungen auf die Wirtschaft, da sie zu einem Rückgang der Kreditvergabe und zu einer erhöhten Unsicherheit führt. In der Politik führt die Krise zu verstärkten Regulierungsmaßnahmen und zu einer stärkeren Überwachung der Finanzinstitute. Das Vertrauen der Verbraucher in Finanzinstitute wird durch die Krise geschwächt, da sie sich Sorgen um die Sicherheit ihrer Einlagen und um die Stabilität des Finanzsystems machen. Dies kann zu einem Rückgang der Einlagen und zu einem verstärkten Rückzug von Investitionen führen. **
-
Welche Auswirkungen haben Online-Finanzdienstleistungen auf die traditionellen Banken und Finanzinstitute in Bezug auf Kundengewinnung, Effizienz und Innovation?
Online-Finanzdienstleistungen haben dazu geführt, dass traditionelle Banken und Finanzinstitute verstärkt um Kunden im digitalen Raum konkurrieren müssen. Durch die Nutzung von Online-Plattformen können sie jedoch auch eine größere Reichweite erzielen und neue Kunden gewinnen. Gleichzeitig ermöglichen Online-Finanzdienstleistungen eine effizientere Abwicklung von Transaktionen und bieten innovative Lösungen wie mobile Zahlungsmethoden und digitale Beratungsdienste. Dies zwingt traditionelle Banken und Finanzinstitute dazu, ihre Prozesse zu optimieren und innovative Technologien zu integrieren, um wettbewerbsfähig zu bleiben. **
-
Welche Transaktionsdienstleistungen bieten Banken und Finanzinstitute normalerweise an?
Banken und Finanzinstitute bieten normalerweise Dienstleistungen wie Überweisungen, Lastschriften und Kartenzahlungen an. Sie ermöglichen auch den Kauf und Verkauf von Devisen sowie die Abwicklung von Handelsgeschäften. Darüber hinaus bieten sie oft auch Dienstleistungen wie Kreditkartenausstellung und -abwicklung an. **
Ähnliche Suchbegriffe für Finanzinstitute
-
Tradition und Innovation im kirchlichen Recht, Fachbücher von Birgit KynastDas Fachbuch "Tradition und Innovation im kirchlichen Recht" von Birgit Kynast bietet eine tiefgehende Analyse der Kirchenrechtssammlung des Bischofs Burchard von Worms, die zwischen 1000 und 1025 entstand. In diesem Werk wird aufgezeigt, wie Burchard bereits zu Beginn des 11. Jahrhunderts einen differenzierten und reflektierten Umgang mit der kirchenrechtlichen Tradition pflegte. Der Fokus liegt auf den spezifischen Methoden, die Burchard bei der Kompilation des Bussfrageteils im 19. Buch seiner Sammlung anwandte. Dieser Teil des Dekrets verbindet Tradition und Innovation im kirchlichen Recht, insbesondere im Hinblick auf das Instrument der Busse. Kynast untersucht, wie Burchard das tradierte kirchliche Recht anwendbar machte und damit einen bedeutenden Beitrag zur Entwicklung des Kirchenrechts leistete. Das Buch richtet sich an Fachleute und Interessierte, die sich mit der Geschichte des Kirchenrechts und dessen evolutionären Prozessen auseinandersetzen möchten.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Japan - Tradition und Innovation (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderTauchen Sie Ein In Die Faszinierende Welt Japans. Lassen Sie Sich Verzaubern Von Japanischen Gärten Mit Kunstvoll Gestaltete Pagoden, Sanft Geschwungenen Brücken Und Blühenden Kirschzweigen. Oder Lassen Sie Sich Von Der Majestätischen Präsenz Des...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Regierungen und Finanzinstitute den Anlegerschutz verbessern, um das Vertrauen der Anleger in den Finanzmarkt zu stärken?
Regierungen können den Anlegerschutz verbessern, indem sie strengere Regulierungen und Gesetze einführen, die die Transparenz und Fairness im Finanzmarkt gewährleisten. Finanzinstitute können den Anlegerschutz verbessern, indem sie klare und verständliche Informationen über Anlageprodukte bereitstellen und ethische Geschäftspraktiken fördern. Regierungen und Finanzinstitute können gemeinsam Programme zur Finanzbildung und Aufklärung der Anleger über Risiken und Chancen von Anlagen entwickeln. Außerdem können sie Mechanismen zur Streitschlichtung und Entschädigung für Anleger bei Fehlverhalten von Finanzinstituten einführen, um das Vertrauen der Anleger in den Finanzmarkt zu stärken. **
-
Wie können Regierungen und Finanzinstitute den Anlegerschutz verbessern, um das Vertrauen der Anleger in den Finanzmarkt zu stärken?
Regierungen können den Anlegerschutz verbessern, indem sie strengere Regulierungen und Gesetze einführen, die die Transparenz und Fairness im Finanzmarkt gewährleisten. Finanzinstitute können den Anlegerschutz verbessern, indem sie klare und verständliche Informationen über Anlageprodukte bereitstellen und sicherstellen, dass Anleger angemessen über Risiken und Gebühren informiert werden. Regierungen und Finanzinstitute können auch Schulungsprogramme und Bildungsinitiativen für Anleger einführen, um ihr Verständnis für den Finanzmarkt zu verbessern und sie vor betrügerischen Praktiken zu schützen. Darüber hinaus können sie Mechanismen zur Streitschlichtung und Entschädigung für Anleger einführen, um ihnen im Falle von Verlusten oder Fehlverhalten **
-
Welche Arten von Bankgeschäften bieten Finanzinstitute ihren Kunden an?
Finanzinstitute bieten ihren Kunden verschiedene Arten von Bankgeschäften an, darunter Kontoführung, Kreditvergabe und Geldanlagen. Darüber hinaus bieten sie auch Dienstleistungen wie Zahlungsverkehr, Wertpapierhandel und Beratung in finanziellen Angelegenheiten an. Einige Finanzinstitute bieten auch spezialisierte Dienstleistungen wie Private Banking oder Investment Banking an. **
-
Welche finanziellen Dienstleistungen bieten Banken und andere Finanzinstitute an?
Banken und andere Finanzinstitute bieten Dienstleistungen wie Kontoführung, Kredite und Hypotheken an. Sie ermöglichen auch den Kauf und Verkauf von Wertpapieren sowie die Vermögensverwaltung. Darüber hinaus bieten sie Versicherungen, Altersvorsorgeprodukte und Beratungsdienstleistungen an. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.