Domain madeindeutschland.de kaufen?
Wir ziehen mit dem Projekt
madeindeutschland.de um.
Sind Sie am Kauf der Domain
madeindeutschland.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain madeindeutschland.de kaufen?
Was bedeutet Verbrauchssteuer?
Was bedeutet Verbrauchssteuer? Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Waren oder Dienstleistungen erhoben wird, um deren Verbrauch zu regulieren oder um Einnahmen für den Staat zu generieren. Beispiele für Verbrauchssteuern sind die Mehrwertsteuer auf Waren und Dienstleistungen oder die Tabaksteuer auf Tabakprodukte. Verbrauchssteuern können dazu beitragen, den Konsum bestimmter Güter zu reduzieren oder um Umweltschutzmaßnahmen zu finanzieren. In einigen Ländern werden Verbrauchssteuern auch als Luxussteuern bezeichnet, da sie auf Produkte mit einem höheren Preisniveau erhoben werden. **
Ist Einkommensteuer eine Verbrauchssteuer?
Nein, Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Waren und Dienstleistungen verwendet wird. Im Gegensatz dazu werden Verbrauchssteuern auf den Kauf bestimmter Waren oder Dienstleistungen erhoben, wie z.B. Mehrwertsteuer oder Tabaksteuer. Einkommensteuer zielt darauf ab, die finanzielle Leistungsfähigkeit einer Person zu besteuern, während Verbrauchssteuern den Konsum bestimmter Güter besteuern. **

Ähnliche Suchbegriffe für Verbrauchssteuer
Top-Angebote
Produkte zum Begriff Verbrauchssteuer:
-
Zwischen Tradition und Innovation, Fachbücher von Franziska QuaasLange Zeit herrschte die Vorstellung vor, dass frühmittelalterliche Schreiber für die Formulierung von Urkunden auf stereotype Formulierungen zurückgriffen, die sie Mustertexten aus Formelsammlungen entnommen hätten. Aber orientierten sich die Schreiber wirklich an derartigen Vorlagen? Unter Verwendung neuer digitaler Methoden der Urkundenforschung wird am Beispiel der frühmittelalterlichen Privaturkunden Alemanniens und Bayerns freigelegt, welche Techniken die Schreiber bei der Formulierung von Privaturkunden tatsächlich anwandten. Es wird gezeigt, dass die Schreiber frühmittelalterlicher Urkunden für die Formulierung der Texte über umfangreiche Freiheiten verfügten. Das frühmittelalterliche Privaturkundenwesen Alemanniens und Bayerns war somit entgegen früherer Vorstellungen der Forschung nicht durch Gleichförmigkeit, sondern ein hohes Mass an Heterogenität geprägt.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tradition und Innovation im kirchlichen Recht, Fachbücher von Birgit KynastDas Fachbuch "Tradition und Innovation im kirchlichen Recht" von Birgit Kynast bietet eine tiefgehende Analyse der Kirchenrechtssammlung des Bischofs Burchard von Worms, die zwischen 1000 und 1025 entstand. In diesem Werk wird aufgezeigt, wie Burchard bereits zu Beginn des 11. Jahrhunderts einen differenzierten und reflektierten Umgang mit der kirchenrechtlichen Tradition pflegte. Der Fokus liegt auf den spezifischen Methoden, die Burchard bei der Kompilation des Bussfrageteils im 19. Buch seiner Sammlung anwandte. Dieser Teil des Dekrets verbindet Tradition und Innovation im kirchlichen Recht, insbesondere im Hinblick auf das Instrument der Busse. Kynast untersucht, wie Burchard das tradierte kirchliche Recht anwendbar machte und damit einen bedeutenden Beitrag zur Entwicklung des Kirchenrechts leistete. Das Buch richtet sich an Fachleute und Interessierte, die sich mit der Geschichte des Kirchenrechts und dessen evolutionären Prozessen auseinandersetzen möchten.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Welche Steuer ist eine Verbrauchssteuer?
Welche Steuer ist eine Verbrauchssteuer? Eine Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Güter oder Dienstleistungen erhoben wird, anstatt auf Einkommen oder Vermögen. Beispiele für Verbrauchssteuern sind die Mehrwertsteuer, die Tabaksteuer und die Mineralölsteuer. Diese Steuern sollen das Konsumverhalten lenken und den Verbrauch bestimmter Produkte regulieren. Verbrauchssteuern können sowohl auf nationaler als auch auf internationaler Ebene erhoben werden. **
-
Ist die Einkommensteuer eine Verbrauchssteuer?
Nein, die Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Gütern und Dienstleistungen verwendet wird. Verbrauchssteuern hingegen werden auf den Kauf oder Verbrauch bestimmter Waren oder Dienstleistungen erhoben. Die Einkommensteuer zielt darauf ab, die Einkommensverteilung zu regulieren und Einnahmen für staatliche Ausgaben zu generieren, während Verbrauchssteuern den Konsum bestimmter Produkte beeinflussen sollen. **
-
Ist die vergnügungssteuer eine Verbrauchssteuer?
Die Vergnügungssteuer ist eine spezielle Art von Verbrauchssteuer, die auf bestimmte Vergnügungsaktivitäten wie Glücksspiel, Alkohol- und Tabakkonsum, Unterhaltung und Veranstaltungen erhoben wird. Sie zielt darauf ab, den Konsum dieser Aktivitäten zu regulieren und gleichzeitig Einnahmen für die Regierung zu generieren. Im Gegensatz zu allgemeinen Verbrauchssteuern wie der Mehrwertsteuer, die auf eine Vielzahl von Waren und Dienstleistungen erhoben werden, ist die Vergnügungssteuer spezifischer und richtet sich auf bestimmte Freizeitaktivitäten. Letztendlich dient die Vergnügungssteuer dazu, das Verhalten der Verbraucher zu lenken und Einnahmen für die öffentliche Hand zu generieren. **
-
Ist die KFZ Steuer eine Verbrauchssteuer?
Ist die KFZ Steuer eine Verbrauchssteuer? Diese Frage ist nicht eindeutig zu beantworten, da die KFZ Steuer in Deutschland auf Basis von Hubraum, CO2-Emissionen und Kraftstoffart berechnet wird. Während die Höhe der Steuer also teilweise vom Verbrauch des Fahrzeugs abhängt, spielen auch andere Faktoren eine Rolle. Im Gegensatz dazu sind reine Verbrauchssteuern, wie die Mineralölsteuer, direkt an den Verbrauch gekoppelt. Letztendlich kann man die KFZ Steuer daher nicht eindeutig als reine Verbrauchssteuer bezeichnen. **
Was ist eine Verbrauchssteuer und für welche Produkte wird sie erhoben?
Eine Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Güter oder Dienstleistungen erhoben wird. Sie soll den Konsum dieser Produkte regulieren und Einnahmen für den Staat generieren. Beispiele für Produkte, auf die Verbrauchssteuern erhoben werden, sind Tabakwaren, Alkohol, Benzin und bestimmte Luxusgüter. **
Wie wirkt sich die Verbrauchssteuer auf den Preis von Waren und Dienstleistungen für Verbraucher aus? Wie wird die Verbrauchssteuer erhoben und welche Auswirkungen hat sie auf die Wirtschaft?
Die Verbrauchssteuer erhöht den Preis von Waren und Dienstleistungen für Verbraucher, da sie direkt auf den Endverbraucher übertragen wird. Sie wird in der Regel als Prozentsatz des Verkaufspreises erhoben und kann je nach Produkt variieren. Die Verbrauchssteuer kann dazu führen, dass Verbraucher weniger konsumieren und somit die Wirtschaft beeinflussen. **
Top-Angebote
Produkte zum Begriff Verbrauchssteuer:
-
BF01 Standardklinge – Präzision, Langlebigkeit & professionelle SchnittergebnisseProduktinformationen Die BF01 Standardklinge steht für höchste Präzision und Haltbarkeit und ist speziell für den professionellen Einsatz im Friseursalon und Barbershop entwickelt. Die Klinge ist feinjustierbar und ermöglicht exakte Schnittlängen von 1 mm bis 1,9 mm, ideal für präzise Konturen, Übergänge und saubere Schnitte. Dank der rostfreien, selbstschärfenden Eigenschaften und der Verwendung von langlebigem Titan bleibt die Klinge dauerhaft scharf und liefert konstant zuverlässige Ergebnisse im täglichen Einsatz. Die innovative Konstruktion kombiniert eine titanbeschichtete bewegliche Klinge mit einer feststehenden Klinge aus titanbeschichtetem Edelstahl. Dies sorgt für optimale Schneideleistung und maximale Lebensdauer. Die BF01 Standardklinge ist speziell für die Modelle JRL 1040 und JRL 1090 konzipiert und lässt sich einfach wechseln und anpassen, was die Wartung besonders komfortabel macht. Perfekt geeignet für präzise Konturenschnitte und das Trimmen verschiedener Haarlängen. Produktvorteile: Präzisionsklinge für professionelle Haarschnitte Einstellbare Schnittlänge: 1 mm – 1,9 mm Selbstschärfend für dauerhaft scharfe Ergebnisse Titanbeschichtung für hohe Langlebigkeit Rostfreier Edelstahl für zuverlässige Performance Exakte Schnitte und saubere Konturen Einfache Montage und Wartung Passend für JRL 1040 & JRL 1090 Herstellerinformationen Saykos GmbHvon-Röntgen-Straße 12Ahaus, Deutschland, 48683info@jrlgermany.dehttps://www.jrlgermany.de15,85 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Zwischen Tradition und Innovation, Fachbücher von Franziska QuaasLange Zeit herrschte die Vorstellung vor, dass frühmittelalterliche Schreiber für die Formulierung von Urkunden auf stereotype Formulierungen zurückgriffen, die sie Mustertexten aus Formelsammlungen entnommen hätten. Aber orientierten sich die Schreiber wirklich an derartigen Vorlagen? Unter Verwendung neuer digitaler Methoden der Urkundenforschung wird am Beispiel der frühmittelalterlichen Privaturkunden Alemanniens und Bayerns freigelegt, welche Techniken die Schreiber bei der Formulierung von Privaturkunden tatsächlich anwandten. Es wird gezeigt, dass die Schreiber frühmittelalterlicher Urkunden für die Formulierung der Texte über umfangreiche Freiheiten verfügten. Das frühmittelalterliche Privaturkundenwesen Alemanniens und Bayerns war somit entgegen früherer Vorstellungen der Forschung nicht durch Gleichförmigkeit, sondern ein hohes Mass an Heterogenität geprägt.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Verbrauchssteuer?
Was bedeutet Verbrauchssteuer? Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Waren oder Dienstleistungen erhoben wird, um deren Verbrauch zu regulieren oder um Einnahmen für den Staat zu generieren. Beispiele für Verbrauchssteuern sind die Mehrwertsteuer auf Waren und Dienstleistungen oder die Tabaksteuer auf Tabakprodukte. Verbrauchssteuern können dazu beitragen, den Konsum bestimmter Güter zu reduzieren oder um Umweltschutzmaßnahmen zu finanzieren. In einigen Ländern werden Verbrauchssteuern auch als Luxussteuern bezeichnet, da sie auf Produkte mit einem höheren Preisniveau erhoben werden. **
-
Ist Einkommensteuer eine Verbrauchssteuer?
Nein, Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Waren und Dienstleistungen verwendet wird. Im Gegensatz dazu werden Verbrauchssteuern auf den Kauf bestimmter Waren oder Dienstleistungen erhoben, wie z.B. Mehrwertsteuer oder Tabaksteuer. Einkommensteuer zielt darauf ab, die finanzielle Leistungsfähigkeit einer Person zu besteuern, während Verbrauchssteuern den Konsum bestimmter Güter besteuern. **
-
Welche Steuer ist eine Verbrauchssteuer?
Welche Steuer ist eine Verbrauchssteuer? Eine Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Güter oder Dienstleistungen erhoben wird, anstatt auf Einkommen oder Vermögen. Beispiele für Verbrauchssteuern sind die Mehrwertsteuer, die Tabaksteuer und die Mineralölsteuer. Diese Steuern sollen das Konsumverhalten lenken und den Verbrauch bestimmter Produkte regulieren. Verbrauchssteuern können sowohl auf nationaler als auch auf internationaler Ebene erhoben werden. **
-
Ist die Einkommensteuer eine Verbrauchssteuer?
Nein, die Einkommensteuer ist keine Verbrauchssteuer. Die Einkommensteuer wird auf das Einkommen einer Person erhoben, unabhängig davon, ob dieses Einkommen für den Konsum von Gütern und Dienstleistungen verwendet wird. Verbrauchssteuern hingegen werden auf den Kauf oder Verbrauch bestimmter Waren oder Dienstleistungen erhoben. Die Einkommensteuer zielt darauf ab, die Einkommensverteilung zu regulieren und Einnahmen für staatliche Ausgaben zu generieren, während Verbrauchssteuern den Konsum bestimmter Produkte beeinflussen sollen. **
Ähnliche Suchbegriffe für Verbrauchssteuer
-
Das ambivalente Verhältnis von Nachhaltigkeit und Innovation, Fachbücher von Daniel DieckmannDiplomarbeit aus dem Jahr 2008 im Fachbereich BWL - Unternehmensethik, Wirtschaftsethik, Note: 1,0, Technische Universität Dortmund, 115 Quellen im Literaturverzeichnis, Sprache: Deutsch. Abstract: Vor dem Hintergrund zunehmender globaler Umwelt- und Entwicklungsprobleme wurde Mitte der 1980er Jahre der Begriff nachhaltige Entwicklung geprägt. Bei der Analyse der zahlreichen Veröffentlichungen zu diesem Thema wird schnell erkennbar, dass es an Konkretisierungsversuchen für diesen Begriff nicht mangelt. Eine mittlerweile mehr als zwanzig Jahre andauernde, intensiv geführte wissenschaftliche und politische Diskussion hat allerdings bislang noch nicht zu einem Konsens über ein einheitliches Begriffsverständnis von Nachhaltigkeit bzw. nachhaltiger Entwicklung geführt. Darüber hinaus ist noch weitestgehend unklar, wie Nachhaltigkeit konkret umgesetzt werden kann.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tradition und Innovation im kirchlichen Recht, Fachbücher von Birgit KynastDas Fachbuch "Tradition und Innovation im kirchlichen Recht" von Birgit Kynast bietet eine tiefgehende Analyse der Kirchenrechtssammlung des Bischofs Burchard von Worms, die zwischen 1000 und 1025 entstand. In diesem Werk wird aufgezeigt, wie Burchard bereits zu Beginn des 11. Jahrhunderts einen differenzierten und reflektierten Umgang mit der kirchenrechtlichen Tradition pflegte. Der Fokus liegt auf den spezifischen Methoden, die Burchard bei der Kompilation des Bussfrageteils im 19. Buch seiner Sammlung anwandte. Dieser Teil des Dekrets verbindet Tradition und Innovation im kirchlichen Recht, insbesondere im Hinblick auf das Instrument der Busse. Kynast untersucht, wie Burchard das tradierte kirchliche Recht anwendbar machte und damit einen bedeutenden Beitrag zur Entwicklung des Kirchenrechts leistete. Das Buch richtet sich an Fachleute und Interessierte, die sich mit der Geschichte des Kirchenrechts und dessen evolutionären Prozessen auseinandersetzen möchten.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
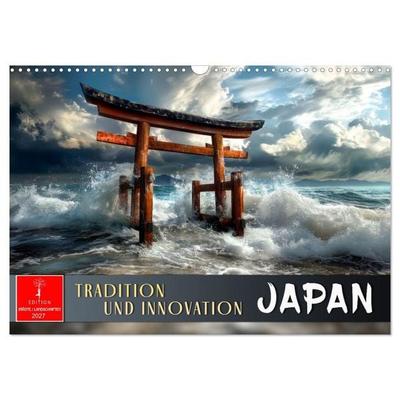
Japan - Tradition und Innovation (Wandkalender 2027 DIN A3 quer), CALVENDO MonatskalenderTauchen Sie Ein In Die Faszinierende Welt Japans. Lassen Sie Sich Verzaubern Von Japanischen Gärten Mit Kunstvoll Gestaltete Pagoden, Sanft Geschwungenen Brücken Und Blühenden Kirschzweigen. Oder Lassen Sie Sich Von Der Majestätischen Präsenz Des...33,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brunner, Wolfgang L.: Tradition oder InnovationTradition oder Innovation , Ein Dilemma, das keines sein sollte , Sonstige > Motorkühlung , Erscheinungsjahr: 20250320, Autoren: Brunner, Wolfgang L., Seitenzahl/Blattzahl: 160, Themenüberschrift: SCIENCE / Essays, Keyword: Erneuerung; Gegenwart; Gesellschaft; Innovation; Reformen; Tradition; Traditionsverlust; Zukunft, Fachschema: Deutschland / Gesellschaft, Kultur~Deutschland / Politik, Staat, Zeitgeschichte, Fachkategorie: Naturwissenschaften, allgemein, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 187, Breite: 125, Höhe: 20, Gewicht: 194, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die vergnügungssteuer eine Verbrauchssteuer?
Die Vergnügungssteuer ist eine spezielle Art von Verbrauchssteuer, die auf bestimmte Vergnügungsaktivitäten wie Glücksspiel, Alkohol- und Tabakkonsum, Unterhaltung und Veranstaltungen erhoben wird. Sie zielt darauf ab, den Konsum dieser Aktivitäten zu regulieren und gleichzeitig Einnahmen für die Regierung zu generieren. Im Gegensatz zu allgemeinen Verbrauchssteuern wie der Mehrwertsteuer, die auf eine Vielzahl von Waren und Dienstleistungen erhoben werden, ist die Vergnügungssteuer spezifischer und richtet sich auf bestimmte Freizeitaktivitäten. Letztendlich dient die Vergnügungssteuer dazu, das Verhalten der Verbraucher zu lenken und Einnahmen für die öffentliche Hand zu generieren. **
-
Ist die KFZ Steuer eine Verbrauchssteuer?
Ist die KFZ Steuer eine Verbrauchssteuer? Diese Frage ist nicht eindeutig zu beantworten, da die KFZ Steuer in Deutschland auf Basis von Hubraum, CO2-Emissionen und Kraftstoffart berechnet wird. Während die Höhe der Steuer also teilweise vom Verbrauch des Fahrzeugs abhängt, spielen auch andere Faktoren eine Rolle. Im Gegensatz dazu sind reine Verbrauchssteuern, wie die Mineralölsteuer, direkt an den Verbrauch gekoppelt. Letztendlich kann man die KFZ Steuer daher nicht eindeutig als reine Verbrauchssteuer bezeichnen. **
-
Was ist eine Verbrauchssteuer und für welche Produkte wird sie erhoben?
Eine Verbrauchssteuer ist eine Steuer, die auf den Verbrauch bestimmter Güter oder Dienstleistungen erhoben wird. Sie soll den Konsum dieser Produkte regulieren und Einnahmen für den Staat generieren. Beispiele für Produkte, auf die Verbrauchssteuern erhoben werden, sind Tabakwaren, Alkohol, Benzin und bestimmte Luxusgüter. **
-
Wie wirkt sich die Verbrauchssteuer auf den Preis von Waren und Dienstleistungen für Verbraucher aus? Wie wird die Verbrauchssteuer erhoben und welche Auswirkungen hat sie auf die Wirtschaft?
Die Verbrauchssteuer erhöht den Preis von Waren und Dienstleistungen für Verbraucher, da sie direkt auf den Endverbraucher übertragen wird. Sie wird in der Regel als Prozentsatz des Verkaufspreises erhoben und kann je nach Produkt variieren. Die Verbrauchssteuer kann dazu führen, dass Verbraucher weniger konsumieren und somit die Wirtschaft beeinflussen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.